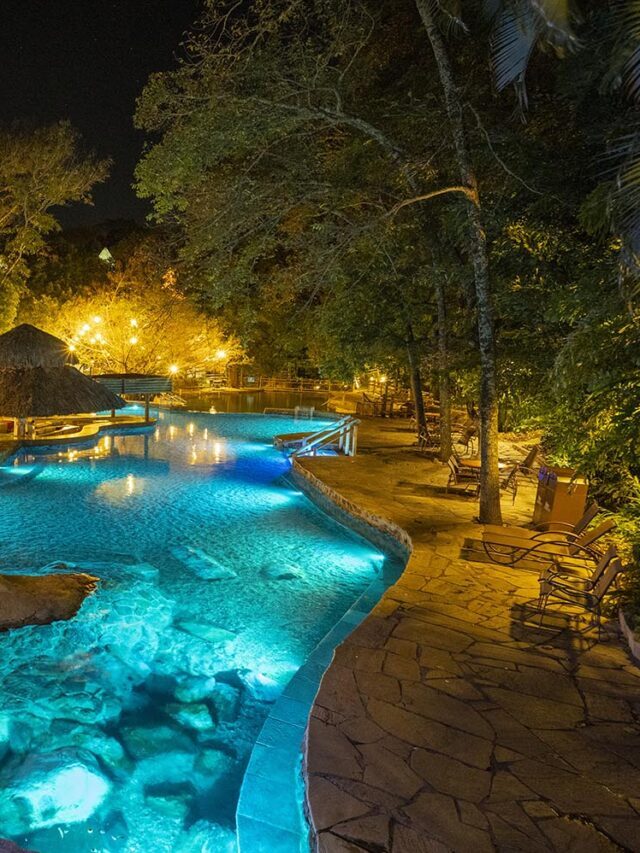
A reconfiguração do sistema tributário brasileiro trará transformações expressivas para a economia regional com a entrada em vigor da Contribuição sobre Bens e Serviços (CBS), prevista para janeiro de 2027. O avanço do novo modelo deve pressionar os custos no segmento de serviços, com alíquotas que podem atingir a marca de 30%, além de modificar o volume de receitas repassadas a importantes polos produtores.
Disparada de tributos no turismo e na educação privada
O segmento terciário será um dos mais impactados pela unificação tributária. Atualmente, a hospedagem em destinos turísticos consolidados recolhe até 4% por meio do Imposto Sobre Serviços (ISS). Com a implementação gradual do novo Imposto sobre Valor Agregado (IVA) — que reúne a CBS fixada em 11,30% às taxas estaduais e municipais do IBS —, a carga total combinada deve superar os 30%, gerando uma alta de aproximadamente 25 pontos percentuais.
A elevação afeta diretamente cidades dependentes da rede hoteleira, como Rio Quente e Pirenópolis, além de instituições de ensino particular, que hoje operam com uma incidência média de 9% de PIS/Cofins. O encarecimento tende a frear a competitividade, obrigar consumidores a repensar seus orçamentos e restringir o acesso a serviços essenciais e ao lazer.
Mudança de arrecadação penaliza cidades produtoras
Outro eixo crítico da reforma reside no princípio de tributação no destino, transferindo a arrecadação do local onde se produz para onde a mercadoria é de fato consumida. Essa alteração estrutural prejudica os caixas municipais de cidades com forte base agroindustrial e manufatureira, a exemplo de Rio Verde e Aparecida de Goiânia.
Como esses municípios geram um volume de produção amplamente superior à sua capacidade local de consumo, o novo critério de partilha gerará uma redução relativa expressiva em suas receitas públicas, gerando perdas orçamentárias graduais durante a redistribuição tributária nacional.
Entraves comerciais para empresas do Simples Nacional
O ambiente de negócios também sofrerá alterações nas negociações entre pessoas jurídicas (B2B). Embora a existência do Simples Nacional continue assegurada, as empresas desse regime não poderão mais repassar o crédito financeiro integral aos clientes enquadrados no Lucro Presumido ou Lucro Real.
Essa restrição tende a criar um gargalo comercial imprevisto: companhias de médio e grande porte devem priorizar fornecedores que possibilitem a compensação completa de tributos, isolando os pequenos empreendedores da cadeia de suprimentos corporativa.
Plano de contingência e liberdade econômica até 2033
Diante do período de transição que se estenderá até 2033, medidas estratégicas vêm sendo estruturadas desde o início de 2023 para blindar o ambiente produtivo. As ações de adaptação concentram esforços na desburocratização, na ampliação de investimentos em infraestrutura e no reforço a políticas de liberdade econômica, visando compensar as perdas financeiras impostas pelo novo modelo fiscal.
Relacionadas
Histórico cirúrgico é fator de risco para Bolsonaro, explica médico que já operou ex-presidente
Filha de Chitãozinho avalia aposentadoria do pai dos palcos
Chuvas no RS afetam mais de 25 mil pessoas em 42 cidades