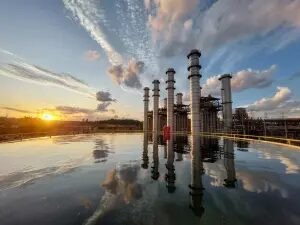
A inclusão da extração de petróleo, gás natural e minério de ferro no rol de itens tributados pelo Imposto Seletivo (IS), ao lado de artigos como cigarros e bebidas alcoólicas, coloca em alerta diversos setores produtivos. Previsto para entrar em vigor em 1º de janeiro de 2027 com a reforma tributária, o novo tributo ainda não possui alíquotas definidas, mas já gera fortes preocupações devido ao seu potencial de espalhar pressões de custo por toda a economia nacional.
Mecanismo tributário e o risco de efeito cascata
Diferente de outros tributos que permitem a compensação de valores ao longo da cadeia, o formato aprovado para o IS não prevê créditos para etapas posteriores. Ao incidir uma única vez na extração, a cobrança se transforma diretamente em custo de produção. Esse modelo impede que o comprador compense o imposto pago, provocando um repasse integral de valores que deve atingir o consumidor final em itens essenciais, como gasolina, óleo diesel, gás de cozinha e insumos químicos industriais.
O impacto tende a ser sistêmico. Por ser a base logística e energética do país, o encarecimento dos combustíveis afeta diretamente o valor dos fretes, com reflexos imediatos no preço dos alimentos no agronegócio e nas prateleiras do varejo em geral.
Divergência entre extração e consumo real
Especialistas apontam uma incoerência na premissa ambiental adotada para justificar o gravame sobre a atividade extrativa. De acordo com o tributarista Luís Garcia, sócio do Tax Group e graduado pela Universidade de São Paulo (USP), há uma distorção regulatória ao tratar a extração da commodity da mesma forma que o consumo final. Ele ressalta que as operações petrolíferas nacionais, com destaque para a camada pré-sal, operam sob altos índices de eficiência e segurança tecnológica.
Dados do Instituto Brasileiro de Petróleo e Gás (IBP) reforçam esse argumento: a atividade extrativa de óleo e gás é responsável por apenas 1% do total de gases de efeito estufa emitidos no território nacional. Sob essa ótica, penalizar a origem não estimula a descarbonização, caracterizando uma medida de objetivo essencialmente arrecadatório.
Estímulos positivos em vez de punição
Em contrapartida à taxação pura e simples, Garcia avalia que uma estratégia de preservação ambiental eficiente deveria contemplar mecanismos de recompensa para operadoras que diminuem a intensidade carbônica. Ferramentas como créditos vinculados a projetos de transição energética, mitigação e tecnologias de captura e estocagem de carbono seriam caminhos mais eficazes para impulsionar a sustentabilidade corporativa.
Ameaça a aportes e peso sobre as exportações
Outro ponto crítico é a incidência do imposto sobre as vendas externas. O petróleo bruto ocupa a posição de principal commodity da pauta de exportação brasileira desde 2024, e sua oneração na saída pode reduzir a competitividade do produto no cenário global.
No segmento de exploração e produção, o custo adicional desponta como um freio em potencial para a chegada de novos recursos. Márcio Sette Fortes, ex-presidente do Conselho de Administração da TBG e ex-diretor do BID, adverte que o aumento na carga financeira dessa fase inicial pode levar companhias petrolíferas a adiar ou repensar o aporte de capital no desenvolvimento de novos campos.
Por ser o alicerce fundamental do transporte e da manufatura contemporânea, o setor de energia não se equipara a itens supérfluos ou de consumo opcional. Ao penalizar a atividade na fonte sem viabilizar compensações, o sistema transfere o ônus fiscal para a cadeia produtiva, elevando o custo de vida e penalizando diretamente o bolso da população.
Relacionadas
Fim das bets: entenda por que decisão depende do Congresso
Erika Hilton é acusada de showmício após subir em palco de Jão
Fake news sobre Flávio Bolsonaro gera quase 1 milhão de posts